Lyf Pay

Captures d’écran
Détails
- Note
- 8.06K avis
- Version
- 6.63.0
- Développeur
- LYF
Analyse par Norviv
J’ai testé Lyf Pay comme une application de paiement mobile destinée aux usages financiers du quotidien. Son intérêt ne tient pas à une promesse compliquée : elle cherche surtout à rendre certains paiements plus directs depuis un téléphone. Développée par LYF, elle est proposée gratuitement et s’adresse à un public très large, avec une classification PEGI 3. Après plusieurs utilisations, mon impression est nuancée : l’application peut simplifier des situations précises, mais elle ne remplace pas automatiquement une banque mobile complète ni toutes les solutions de paiement déjà installées dans les habitudes.
Une application gratuite, mais une valeur qui dépend de votre usage
Le premier point à clarifier est simple : Lyf Pay est une application gratuite. Cela signifie que l’accès à l’application elle-même ne demande pas de prix d’achat. Pour moi, c’est un avantage important lorsqu’on veut essayer un outil de paiement sans s’engager immédiatement dans une dépense. En revanche, gratuit ne veut pas dire que chaque opération financière possible dans l’environnement de l’application est nécessairement sans condition. Il faut donc regarder les modalités affichées au moment d’utiliser un service précis, plutôt que de considérer le mot « gratuit » comme une garantie universelle.
Cette distinction change la façon dont j’évalue l’application. Je ne la juge pas comme un produit payant dont il faudrait absolument rentabiliser l’achat, mais comme un outil que l’on peut garder uniquement s’il apporte un vrai gain de temps. Si elle vous aide à effectuer plus facilement certains paiements ou à gérer une situation récurrente, sa valeur vient de cette commodité. Si vous utilisez déjà une solution bancaire qui couvre exactement le même besoin, l’intérêt supplémentaire peut être faible.
Lyf Pay appartient à la catégorie des applications financières et son résumé en magasin la présente comme un service de paiement mobile. C’est une description courte, mais elle donne la bonne direction : je l’ai trouvée plus pertinente pour accompagner des actions concrètes que pour servir de tableau de bord financier complet. Elle se place donc entre l’application bancaire habituelle et les outils spécialisés dans le paiement depuis un smartphone.
La présence de l’application sur le marché est également notable. Elle affiche une moyenne de 4,1 auprès d’environ 27 000 évaluateurs et dépasse le million d’installations. Ces chiffres ne prouvent pas qu’elle conviendra à tout le monde, mais ils montrent qu’elle a trouvé un public réel. Je les interprète surtout comme un signe de maturité et de visibilité, pas comme une raison suffisante pour l’adopter sans vérifier si son fonctionnement correspond à vos habitudes.
Ce que la gratuité change réellement au quotidien
Dans mon expérience, le principal bénéfice financier est l’absence de barrière à l’essai. Je peux installer l’application, découvrir son organisation et décider ensuite si elle mérite une place durable sur mon téléphone. Cette approche est plus confortable qu’avec un service payant, surtout lorsque le besoin est occasionnel : régler une dépense dans un contexte particulier, disposer d’une autre manière de payer ou tester une solution avant de modifier mes habitudes.
La gratuité est aussi intéressante pour les personnes qui veulent éviter de multiplier les abonnements. Les applications financières se ressemblent parfois dans leur présentation, mais leurs modèles économiques peuvent être très différents. Ici, je ne paie pas simplement pour avoir le droit d’ouvrir l’application. Cela ne supprime pas la nécessité de lire les conditions liées aux opérations, mais cela réduit le risque de conserver un abonnement oublié.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
En revanche, je ne conseillerais pas de choisir Lyf Pay uniquement parce qu’elle est gratuite. Dans les paiements, la fiabilité perçue, la compatibilité avec vos habitudes et la facilité de récupération en cas de problème comptent davantage que le prix d’installation. Une application gratuite qui vous oblige à changer constamment de méthode ou à vérifier plusieurs fois chaque étape peut finalement coûter du temps et de l’énergie.
Une place complémentaire face aux alternatives habituelles
La première alternative est souvent l’application de sa banque. Elle a l’avantage d’être déjà associée à la relation bancaire de l’utilisateur et de regrouper généralement plusieurs fonctions au même endroit. Pour consulter ses comptes, suivre ses opérations ou gérer des services bancaires classiques, je trouve donc l’application bancaire plus naturelle. Lyf Pay devient intéressante lorsqu’on cherche une expérience davantage centrée sur le paiement mobile, sans demander à l’application bancaire de tout faire.
Les portefeuilles mobiles intégrés aux téléphones constituent une autre comparaison évidente. Ils peuvent être très pratiques pour payer rapidement avec un appareil compatible et limiter le nombre d’applications utilisées. Leur force est la simplicité d’intégration au système. Lyf Pay peut toutefois avoir du sens pour quelqu’un qui préfère un service dédié ou qui veut séparer l’usage du paiement mobile de celui du portefeuille général du téléphone.
Enfin, les paiements en espèces, par carte physique ou par virement restent parfois plus adaptés. Pour une personne qui ne veut pas dépendre de son téléphone, qui change souvent d’appareil ou qui souhaite réduire les applications financières, une solution traditionnelle peut être plus rassurante. Mon avis est donc le suivant : Lyf Pay n’est pas forcément un remplacement universel, mais plutôt une option supplémentaire dont l’intérêt apparaît dans des scénarios bien définis.
Ce que j’ai apprécié dans l’utilisation
Ce qui m’a plu, c’est l’idée d’avoir un outil orienté vers l’action. Quand je veux payer depuis mon mobile, je préfère une interface qui m’amène rapidement vers l’étape utile plutôt qu’un écran rempli d’informations secondaires. Cette logique rend l’application plus facile à comprendre pour une personne qui ne cherche pas à devenir experte en finance numérique.
J’ai aussi apprécié son potentiel comme solution de secours. Dans la vie courante, on ne pense pas toujours à la méthode de paiement la plus adaptée avant d’arriver devant une caisse ou de devoir régler une dépense. Avoir une application supplémentaire peut éviter de se retrouver limité par une carte oubliée, une habitude qui ne fonctionne pas dans un contexte donné ou une organisation de groupe un peu improvisée.
Un usage concret consiste à l’installer avant une période où l’on prévoit plusieurs paiements mobiles, puis à la conserver seulement si elle s’intègre bien à la routine. Je recommande de faire un premier essai dans un contexte sans pression, plutôt qu’au moment où plusieurs personnes attendent ou lorsqu’une transaction doit être effectuée très vite. Cette préparation permet de vérifier la connexion, l’accès au compte et la compréhension des écrans sans transformer une sortie ordinaire en test technique.
Un scénario réaliste : payer sans bouleverser son organisation
Imaginons une sortie où je dois régler une dépense avec mon téléphone. Mon objectif n’est pas de gérer toute ma vie financière, mais simplement de disposer d’une méthode de paiement prête à l’emploi. Dans ce cas, Lyf Pay peut avoir une vraie utilité : je l’ouvre, je vérifie que la méthode choisie est disponible, puis je réalise l’opération sans sortir plusieurs cartes ou naviguer dans une application bancaire plus générale.
Le détail important est de préparer l’usage avant le moment critique. Je conseille de vérifier ses identifiants, de garder le téléphone suffisamment chargé et de ne pas supprimer immédiatement sa méthode habituelle. Ce sont des conseils simples, mais ils évitent de confondre la promesse de rapidité avec une garantie que tout fonctionnera dans n’importe quelle situation. Le paiement mobile dépend toujours du téléphone, de la connexion et du contexte dans lequel on se trouve.
Dans un autre scénario, je pourrais utiliser l’application comme solution complémentaire lorsque plusieurs personnes cherchent une manière pratique de régler une dépense. Là encore, son intérêt ne vient pas d’une économie automatique, mais de la possibilité de fluidifier l’organisation. Avant de choisir cette méthode pour un groupe, je vérifierais que tout le monde accepte le fonctionnement proposé. Une solution pratique pour une personne peut devenir une source de confusion si les autres participants préfèrent une carte, des espèces ou un virement.
Trois conseils qui évitent les mauvaises surprises
Le premier conseil est de séparer l’essai technique de l’usage régulier. Installez l’application, explorez les écrans et réalisez une opération appropriée dans un environnement calme. Cela permet de repérer les étapes de validation et de comprendre où trouver les informations utiles. Pour une application financière, cette familiarisation vaut mieux qu’une découverte improvisée au moment de payer.
Le deuxième conseil est de conserver une solution de repli. Même si l’application fonctionne bien dans votre routine, je ne recommande pas de dépendre d’un seul moyen de paiement pour une journée entière. Un téléphone déchargé, un problème de réseau ou une difficulté d’accès peut interrompre un paiement mobile. Une carte ou une autre méthode disponible reste donc une précaution raisonnable.
Le troisième conseil concerne le suivi des opérations. Après un paiement, prenez l’habitude de vérifier qu’il apparaît correctement dans l’application ou dans le compte associé. Cette vérification ne sert pas à compliquer la procédure : elle aide à repérer rapidement une opération en attente, une erreur de sélection ou une dépense que l’on risque d’oublier. C’est particulièrement utile si l’application est utilisée comme complément d’une application bancaire.
Un quatrième point me paraît moins évident : évitez de multiplier les solutions de paiement sans raison. Ajouter Lyf Pay à votre téléphone peut être pertinent, mais seulement si vous savez quel problème elle résout. Entre l’application bancaire, le portefeuille du téléphone, une carte physique et une application dédiée, trop de méthodes peuvent rendre le suivi moins clair. La meilleure configuration n’est pas celle qui contient le plus d’outils, mais celle dont vous comprenez immédiatement le rôle.
Une expérience accessible, avec quelques limites pratiques
L’application est adaptée à un public large et sa classification PEGI 3 confirme qu’elle ne vise pas un contenu réservé à un âge élevé. Cela ne signifie pas pour autant qu’un enfant doit l’utiliser seul : les paiements et les informations financières demandent naturellement la supervision et la responsabilité d’un adulte. Je trouve cette nuance importante, car l’accessibilité d’une interface ne remplace pas la compréhension des conséquences d’une transaction.
La principale limite est liée à la dépendance au contexte. Une application de paiement peut être très pratique lorsque le téléphone est disponible, chargé et correctement configuré, mais moins rassurante lorsque l’on voyage, que l’on change de carte ou que l’on rencontre un problème de connexion. Je préfère donc l’utiliser comme une couche supplémentaire plutôt que comme mon unique moyen de régler toutes mes dépenses.
Il faut aussi accepter une petite courbe d’apprentissage. Même si le principe du paiement mobile paraît évident, chaque service organise différemment la connexion, la sélection du moyen de paiement et la confirmation. Les premières minutes peuvent sembler moins rapides qu’un paiement par carte déjà maîtrisé. La vitesse vient surtout après la préparation, pas dès la première ouverture.
Autre friction : l’application ne sera pas forcément le meilleur choix pour quelqu’un qui veut centraliser toutes ses finances. Si votre priorité est de consulter vos comptes, gérer un budget détaillé, suivre des produits bancaires ou obtenir une vision complète de vos dépenses, votre banque ou une application financière spécialisée sera probablement plus adaptée. Lyf Pay me semble plus ciblée et plus utile lorsqu’on part d’un besoin de paiement précis.
Version, ancienneté et confiance d’utilisation
La version actuelle est la 6.63.0, et l’application est disponible depuis le 11 mai 2014. Cette ancienneté compte dans mon appréciation : elle suggère un service qui a eu le temps d’évoluer plutôt qu’un outil apparu récemment sans historique d’usage. Elle ne garantit pas que chaque appareil ou chaque situation sera parfaite, mais elle donne davantage de recul pour juger la place de l’application dans le paysage du paiement mobile.
Le minimum requis est iOS ou Android 10. Pour la plupart des téléphones relativement récents, ce seuil ne devrait pas être un obstacle majeur. En revanche, si vous utilisez un appareil ancien, je vous conseille de vérifier sa version du système avant de prévoir l’application pour un besoin important. C’est un détail facile à oublier, et il vaut mieux le contrôler avant une sortie ou un déplacement.
La note moyenne de 4,1 et les quelque 8 100 avis détaillés donnent une indication utile : l’expérience générale semble suffisamment convaincante pour une large base d’utilisateurs, mais elle n’est pas présentée comme parfaite. Je préfère cette lecture réaliste à une interprétation trop enthousiaste. Une note correcte dans la finance peut cacher des attentes différentes : certains recherchent la rapidité, d’autres la compatibilité, d’autres encore une organisation plus complète.
À qui Lyf Pay apporte le plus de valeur
Je la recommande d’abord aux personnes qui veulent essayer un paiement mobile sans payer pour télécharger l’application. Elle peut également convenir à ceux qui souhaitent une solution complémentaire à leur banque, notamment lorsqu’ils préfèrent séparer le paiement mobile de la gestion bancaire générale. Son rôle est clair, et cette clarté peut être plus utile qu’une application qui tente de couvrir tous les besoins à la fois.
Elle peut aussi intéresser les utilisateurs qui effectuent régulièrement des paiements avec leur téléphone et qui sont prêts à préparer leur configuration. Pour eux, le bénéfice se mesure en gestes évités et en organisation plus fluide. Je conseille cependant de prendre quelques minutes pour comprendre le parcours complet avant de l’adopter comme habitude principale.
Elle est moins adaptée aux personnes qui refusent de dépendre d’un smartphone pour payer, qui utilisent un appareil incompatible ou qui veulent limiter au strict minimum leurs services financiers numériques. Dans ces cas, une carte physique ou l’application bancaire déjà connue peut être plus simple. Je la déconseille également à quelqu’un qui cherche avant tout un outil complet de gestion budgétaire : son orientation paiement ne répondra pas forcément à cette attente.
Pour un utilisateur qui hésite entre Lyf Pay et le portefeuille intégré de son téléphone, je regarderais trois éléments : la méthode que j’utilise déjà, la facilité de récupération en cas de changement d’appareil et le nombre d’outils que je veux maintenir. Si le portefeuille intégré répond parfaitement au besoin, ajouter une application n’apporte pas forcément assez de valeur. Si je cherche une expérience dédiée au paiement mobile, Lyf Pay mérite davantage d’être essayée.
Mon verdict après l’avoir intégrée à une routine
Mon avis final est favorable, mais ciblé. Lyf Pay est une application financière gratuite qui peut rendre certains paiements mobiles plus pratiques, surtout lorsqu’on la prépare et qu’on lui attribue un rôle précis. Son ancienneté, sa version actuelle et sa base d’utilisateurs me donnent une impression de solution installée, tandis que sa note moyenne montre qu’il faut conserver des attentes réalistes.
Je ne la choisirais pas pour remplacer automatiquement l’application de ma banque, ni pour centraliser toute ma gestion financière. Je la choisirais comme outil complémentaire si le paiement depuis le téléphone correspond réellement à mes habitudes. La gratuité rend l’essai facile, mais la décision de la garder devrait dépendre du confort obtenu, de la compatibilité avec votre appareil et de votre capacité à conserver une solution de secours.
Mon conseil est donc simple : essayez-la dans une situation ordinaire, sans abandonner immédiatement votre moyen de paiement habituel. Si elle vous fait gagner du temps et reste claire après plusieurs utilisations, elle peut mériter sa place sur votre téléphone. Si elle ajoute une étape ou double inutilement les fonctions de votre banque et de votre portefeuille mobile, mieux vaut passer votre chemin. Pour moi, sa valeur est réelle, mais elle apparaît surtout chez les utilisateurs qui ont un besoin concret de paiement mobile, pas chez ceux qui cherchent une application financière universelle.
Foire aux questions
01Qu’est-ce que Lyf Pay et à quoi sert cette application ?
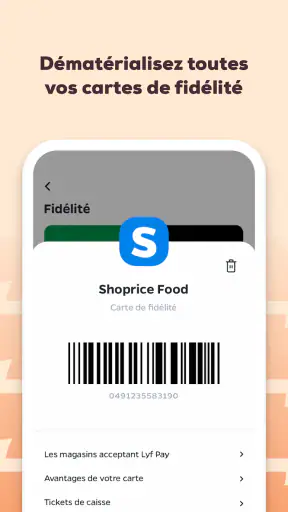
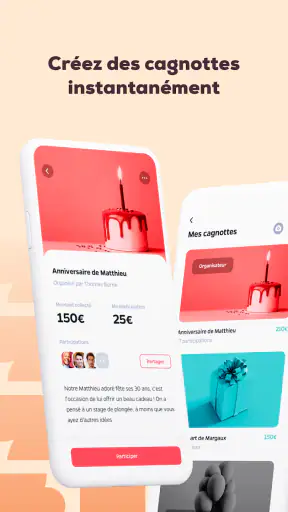
Lyf Pay est une application mobile française qui regroupe plusieurs services de paiement et de gestion du quotidien. Elle peut notamment permettre de payer chez certains commerçants, d’envoyer ou de demander de l’argent à des proches, de partager une addition et, selon les offres disponibles, d’utiliser des services partenaires comme la billetterie ou les cartes de fidélité. Les fonctionnalités peuvent varier selon votre banque, votre téléphone et les partenaires acceptés.
02Lyf Pay est-elle compatible avec toutes les banques et tous les téléphones ?
La compatibilité de Lyf Pay dépend de votre établissement bancaire, de votre système d’exploitation et parfois de votre modèle de smartphone. L’application est généralement proposée sur Android et iOS, mais certaines fonctions de paiement peuvent nécessiter une banque partenaire, un appareil compatible avec les technologies de sécurité requises ou l’activation d’un moyen d’authentification. Il est préférable de vérifier les conditions actuelles dans la fiche officielle de l’application avant l’installation.
03Comment fonctionne le paiement avec Lyf Pay chez un commerçant ?
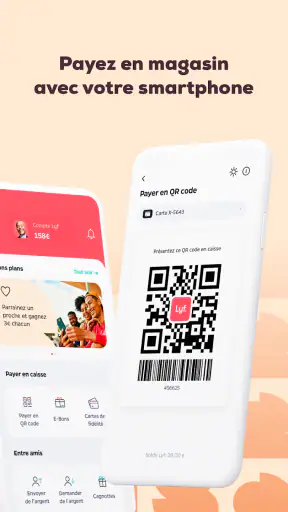
Après avoir créé votre compte et associé un moyen de paiement autorisé, vous pouvez utiliser Lyf Pay chez les commerçants qui acceptent ce service. Le paiement peut s’effectuer en scannant un QR code, en présentant un code ou en suivant le parcours proposé par le point de vente. Une validation supplémentaire peut être demandée. Avant de payer, vérifiez toujours le montant affiché et conservez la confirmation de transaction.
04Lyf Pay permet-elle d’envoyer de l’argent à ses proches ?
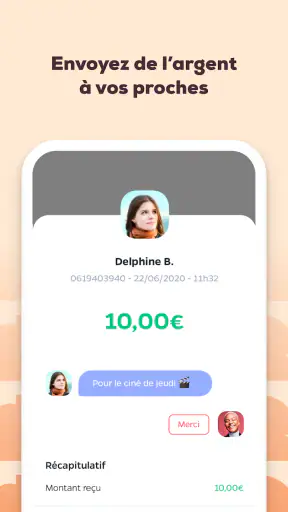
Oui, Lyf Pay propose des fonctions destinées aux transferts entre particuliers, comme l’envoi d’argent, les demandes de paiement ou le partage d’une dépense. Selon le service utilisé, le destinataire peut devoir posséder un compte Lyf Pay ou suivre une procédure d’acceptation. Les délais, plafonds et éventuels frais peuvent dépendre de la méthode choisie, de votre banque et des conditions en vigueur.
05Lyf Pay est-elle sécurisée et que faire en cas de téléphone perdu ?
Lyf Pay utilise habituellement des mécanismes de protection comme la connexion sécurisée, la validation des opérations et, selon l’appareil, l’authentification biométrique. Toutefois, la sécurité dépend aussi de vos habitudes : utilisez un code de verrouillage, ne partagez jamais vos identifiants et installez uniquement la version officielle. En cas de perte ou de vol du téléphone, contactez rapidement votre banque et le support Lyf Pay afin de sécuriser ou suspendre l’accès.


